Peti, Emas Ilegal, Dan Uang Negara: Siapa Yang Berisiko Terjerat Hukum?
 Dari Tambang Tanpa Izin hingga Pembeli Emas, Aliran Uang Dapat Menjadi Objek Penelusuran
Kalbarnews.id, KALIMANTAN BARAT — Aktivitas Pertambangan Emas Tanpa Izin (PETI) bukan semata persoalan kegiatan tambang tanpa legalitas. Ketika emas hasil pertambangan tersebut masuk ke rantai perdagangan, persoalan dapat berkembang menjadi penelusuran terhadap asal-usul emas, transaksi jual beli, pihak pembeli atau penampung, hingga aliran uang hasil transaksi.
Hal tersebut menjadi penting karena pembayaran pajak atas suatu transaksi tidak serta-merta menjadikan kegiatan pertambangan tanpa izin menjadi legal.
1. PETI Memiliki Ancaman Pidana
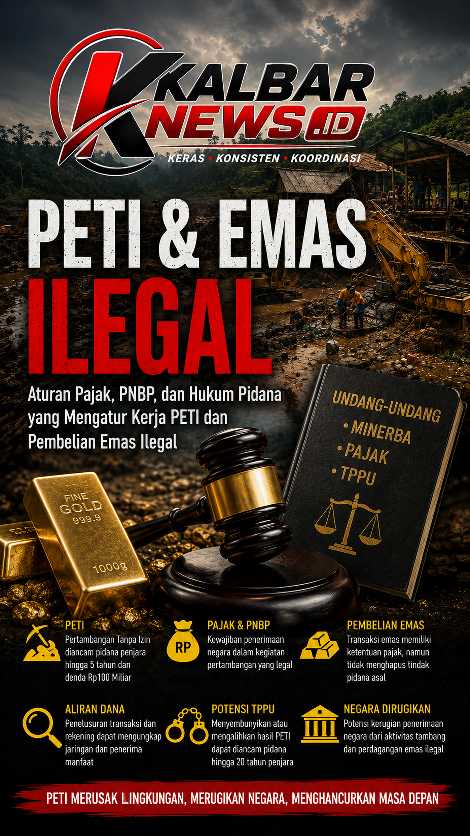
UU Nomor 3 Tahun 2020 tentang Perubahan atas UU Minerba mengatur bahwa setiap orang yang melakukan penambangan tanpa izin sebagaimana dimaksud dalam Pasal 35 dapat dikenai pidana.
Pasal 158 UU tersebut menetapkan ancaman pidana penjara paling lama 5 tahun dan denda paling banyak Rp100 miliar bagi setiap orang yang melakukan penambangan tanpa izin.
Artinya, apabila suatu kegiatan pertambangan benar-benar tidak memiliki izin sebagaimana dipersyaratkan, pembayaran pajak tidak dapat dijadikan pengganti izin pertambangan.
2. Emas Hasil PETI Tidak Otomatis Menjadi Legal
Dalam praktiknya, emas dapat berpindah dari penambang kepada pengepul, pembeli, penampung, pengolah, pedagang, maupun pihak lain.
Karena itu, apabila terdapat dugaan emas berasal dari pertambangan tanpa izin, hal yang penting untuk ditelusuri antara lain:
- dari mana emas diperoleh;
- siapa penambangnya;
- apakah lokasi tambang memiliki izin;
- siapa pembeli pertama;
- siapa penampung berikutnya;
- berapa jumlah emas yang diperjualbelikan;
- bagaimana pembayaran dilakukan;
- apakah terdapat dokumen transaksi;
- serta ke mana hasil penjualan tersebut mengalir.
3. Pajak Bukan “Surat Izin” PETI
Pajak merupakan kewajiban dalam sistem perpajakan. Sementara izin pertambangan merupakan persoalan legalitas kegiatan usaha.
Keduanya tidak dapat disamakan.
Membayar pajak ≠ memperoleh izin pertambangan.
Oleh sebab itu, apabila terdapat kegiatan pertambangan tanpa izin, persoalan pidana pertambangan tetap harus dilihat berdasarkan ketentuan hukum yang berlaku, meskipun kemudian terdapat transaksi jual beli dan kewajiban perpajakan tertentu.
4. Pembeli atau Penampung Juga Perlu Dilihat Perannya
Pembeli emas tidak otomatis dapat dinyatakan melakukan tindak pidana hanya karena membeli emas.
Namun, apabila dalam suatu perkara terdapat bukti bahwa seseorang mengetahui atau patut menduga asal-usul barang maupun harta tersebut berkaitan dengan tindak pidana, maka peran dan transaksi orang tersebut dapat menjadi bagian dari pemeriksaan aparat penegak hukum.
Karena itu, pemeriksaan seharusnya tidak hanya berhenti pada siapa yang menambang, tetapi juga dapat menelusuri rantai perdagangan dan pihak yang memperoleh keuntungan dari hasil transaksi.
5. Potensi TPPU
UU Nomor 8 Tahun 2010 tentang Pencegahan dan Pemberantasan TPPU mencantumkan tindak pidana di bidang pertambangan sebagai salah satu tindak pidana asal.
Pasal 3 UU TPPU mengatur ancaman bagi pihak yang menempatkan, mentransfer, mengalihkan, membelanjakan, membayarkan, menghibahkan, menitipkan, membawa ke luar negeri, mengubah bentuk, menukarkan, atau melakukan perbuatan lain terhadap harta yang diketahui atau patut diduga merupakan hasil tindak pidana dengan tujuan menyembunyikan atau menyamarkan asal-usulnya. Ancaman yang tercantum adalah pidana penjara paling lama 20 tahun dan denda paling banyak Rp10 miliar.
Pasal 4 juga mengatur mengenai perbuatan menyembunyikan atau menyamarkan asal-usul, sumber, lokasi, peruntukan, pengalihan hak, atau kepemilikan sebenarnya atas harta yang diketahui atau patut diduga merupakan hasil tindak pidana.
6. Aliran Dana Menjadi Penting
Dalam dugaan jaringan perdagangan emas hasil PETI, penelusuran dapat diarahkan pada pola:
LOKASI PETI → PENAMBANG → PEMBELI/PENGEPUL → PENAMPUNG → PEDAGANG/PEMBELI BERIKUTNYA → PEMBAYARAN → REKENING → ASET
Jika ditemukan indikasi penyamaran atau pengalihan hasil tindak pidana, maka aspek TPPU dapat menjadi salah satu hal yang diperiksa sesuai unsur dan alat bukti yang ada.
7. Penerimaan Negara Juga Menjadi Perhatian
Kegiatan pertambangan yang legal memiliki kewajiban perpajakan dan/atau Penerimaan Negara Bukan Pajak (PNBP) sesuai ketentuan.
Karena itu, aktivitas pertambangan ilegal dalam jumlah besar juga dapat menimbulkan pertanyaan mengenai potensi penerimaan negara yang tidak masuk melalui mekanisme resmi.
Namun, besarnya potensi kerugian atau kekurangan penerimaan negara harus dihitung dan dibuktikan berdasarkan data resmi, bukan semata-mata berdasarkan perkiraan.
8. Penegakan Hukum Harus Menelusuri Rantai, Bukan Hanya Penambang
Apabila ditemukan dugaan jaringan PETI dan perdagangan emas ilegal, penegakan hukum idealnya tidak hanya berhenti pada pekerja di lokasi tambang.
Yang juga penting ditelusuri adalah:
Siapa pemodalnya?
Siapa yang membeli emasnya?
Siapa yang menampungnya?
Berapa nilai transaksi?
Bagaimana pembayaran dilakukan?
Ke rekening siapa uang masuk?
Apakah hasil transaksi kemudian berubah menjadi aset?
Pertanyaan-pertanyaan tersebut penting untuk mengungkap apakah aktivitas tersebut berdiri sendiri atau merupakan bagian dari jaringan yang lebih besar.
KESIMPULAN
PETI merupakan persoalan hukum yang berbeda dengan kewajiban perpajakan.
Pajak tidak menghapus tindak pidana pertambangan tanpa izin.
Apabila emas diduga berasal dari PETI, maka asal-usul emas, rantai pembelian, dokumen transaksi, serta aliran dana perlu diperiksa berdasarkan kewenangan dan alat bukti yang tersedia.
Apabila kemudian ditemukan unsur penyamaran atau pengalihan harta yang diketahui atau patut diduga berasal dari tindak pidana, ketentuan TPPU juga dapat menjadi bagian dari proses penegakan hukum.
Catatan redaksi: Tulisan ini merupakan penjelasan umum mengenai kerangka hukum dan tidak menyatakan seseorang atau badan tertentu telah melakukan tindak pidana. Penentuan bersalah atau tidaknya seseorang merupakan kewenangan aparat penegak hukum dan pengadilan berdasarkan bukti serta proses hukum yang berlaku.
Dasar hukum utama: UU Nomor 3 Tahun 2020 tentang Minerba; UU Nomor 8 Tahun 2010 tentang TPPU; UU Nomor 1 Tahun 2023 tentang KUHP yang telah berlaku sejak 2 Januari 2026 dan telah disesuaikan melalui UU Nomor 1 Tahun 2026.